本文作者--诗与星空|财经作家证券公司开户
最近有一种说法,新能源车厂家几乎都不赚钱,现在新能源车销量火爆,利润到了哪里?
电池厂。
具体点,就是宁德时代。
星空君翻了一下全行业的财报,发现问题最严重的不是新能源车厂家,而是电池厂的上游,比如正负极材料、隔膜。
最大的正负极材料上市公司杉杉股份甚至不得不重组,隔膜龙头恩捷股份今年好不容易从亏损的泥坑里爬出来。
在这个竞争到惨烈的新能源车产业链里,如何才能活下来?
10月13日晚间,恩捷股份发布2026年前三季度业绩预告,预计前三季度归母净利润15.4亿元至20.5亿元,同比扭亏为盈。上年同期的基数是亏损8600万元,从负8600万到正15亿以上,中间隔着的是整个锂电隔膜行业从价格战泥潭里爬出来的全过程。
根据公司公告,业绩转好的原因有三个。
隔膜行业景气度延续上行,供需格局持续优化;产品价格自上年低点企稳回升;产能利用率保持高位,产品销量显著增长;高毛利产品占比提升。
一、新能源产业链的周期
在投资市场,周期论非常繁荣。无论是分析师还是投资者,都热衷周期论的探讨。
其实星空君对周期论很不感冒,因为所谓周期,都是理想状况下的设想推演,就像我们中学课本上学的“球形真空鸡”,实际情况要复杂得多。
与其说是周期,不如说是行业一哄而上和一哄而散之间的空窗期。
2022年是上一轮周期的顶点。当时湿法隔膜均价高达1.35元每平方米,龙头企业的毛利率普遍在45%以上,恩捷当年的盈利超过40亿元。随后是惨烈的产能大扩张,行业迅速陷入过剩。到2024年第四季度,湿法隔膜均价跌到0.94元每平方米的历史低位,9微米产品几乎卖不出利润。
免息股票配资元股证券:ygzq.hk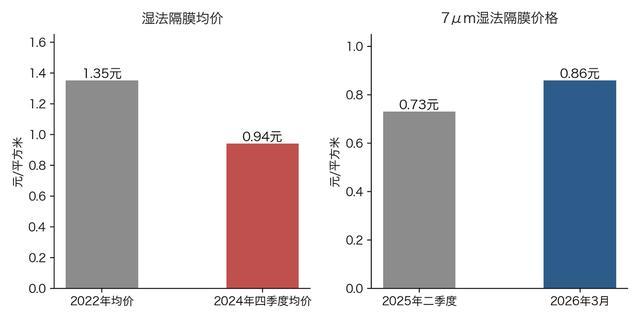
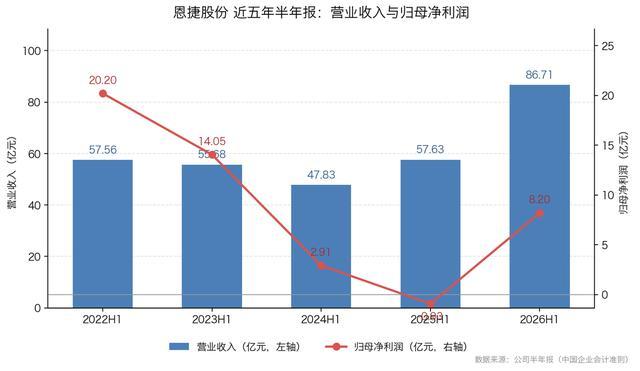
恩捷自己从峰顶摔下来的幅度,可以对照三组报表数字。
2024年公司营收101.64亿元,归母净利润亏损5.56亿元,综合毛利率11.07%。而前一年2023年还是盈利状态,前三季度归母净利润4.43亿元,毛利率20.96%。也就是说,2024年四季度单季亏损约10亿元,把整个前三季度赚的钱全部吞掉还倒贴。2025年行业开始出清,公司全年营收136.33亿元,同比增长34.13%,归母净利润1.43亿元,惊险扭亏。
资本市场的定价更残酷。恩捷的股价从2021年9月创下的历史最高319元一路探底到24元,最大跌幅超过90%。市值从巅峰期的数千亿级别,跌到周期底部的数百亿。
一家全球出货量第一的公司,被价格战打掉了九成市值,这是上一轮产能过剩留给所有重资产制造业的教材。
价格信号是从2025年下半年开始转变的。2025年8月起,9微米湿法隔膜均价上涨0.07元每平方米,涂覆膜上涨0.1元每平方米。2025年二季度7微米湿法隔膜还在0.73元每平方米的低位,同比下跌25%。到了2026年3月下旬,7微米湿法隔膜首次提价至0.86元每平方米,新一轮涨价周期启动。据预计,2026年主流湿法隔膜价格全年有望同比回升10%至20%。
二、又爱又恨的大客户
公司客户覆盖宁德时代、比亚迪、亿纬锂能等国内主流电池厂,同时进入了松下、LG新能源等海外电池巨头的供应链。
2025年年报披露,前五大客户合计销售占比45.90%。
这个集中度在同业里并不算高,涂覆龙头璞泰来2025年前五大客户占比58.14%,而且第一大客户宁德时代一家就贡献了将近四成的收入。
相对来说恩捷的客户结构相对分散,对单一客户的依赖度更低,这在下游价格战传导上游的场景里,是一种缓冲。
隔膜的另一个特点是客户粘性强。电池厂对隔膜的认证周期通常以年计算,涉及一致性、安全性、热稳定性等一系列指标的长期验证,一旦进入供应链,切换成本很高。
这也是2025年价格战最惨烈的阶段,恩捷的产能利用率仍然维持在90%以上的原因,头部电池厂不敢轻易更换核心材料供应商。
但不换供应商,不见得不向上游压价。从宁德时代的超额利润可以看出,上游向电池厂商出让了很多利润。
不过,隔膜厂商也正在利用技术优势来提升毛利率。
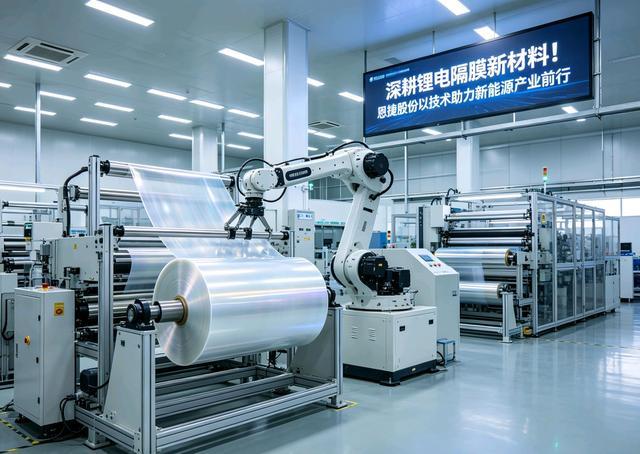
隔膜扩产周期通常要1.5到2年,当前湿法隔膜产能利用率已突破80%,头部企业满产满销,而新增产能释放集中在2027至2028年。
短期供给刚性支撑价格中枢上移,行业从过剩转向紧平衡。干法隔膜2025年已经实现两次提价,湿法紧随其后。结构上,5微米超薄湿法隔膜的占比2026年预计突破50%,4微米及以下产品进入小批量试产,高端供给比常规7微米、9微米产品更紧。
技术迭代的方向也在推高门槛。动力电池追求能量密度和快充,储能对安全标准持续加码,隔膜沿着超薄化、高耐热、涂覆一体化的路线演进。湿法隔膜凭借机械强度和厚度均匀性,占据了动力电池和高端储能市场九成以上的份额,2025年中国隔膜出货中湿法占80.7%,干法占19.3%。快充时代的到来让更薄、更耐高温的隔膜成为刚需,能稳定量产5微米产品的厂商数量有限,这就是高端环节供需缺口可能持续到2026年下半年的原因。
三、风险点
三季报的业绩预报数据较少,我们参考半年报的数据可以发现端倪。
5微米高端产品供不应求,7微米和9微米常规品的供需仍然相对宽松,2025年二季度7微米产品还在跌价。如果高端产品占比提升的速度不够快,整体毛利率的修复天花板会低于市场的线性外推。

2027至2028年是新增产能集中释放的窗口,自贡项目的50亿平方米就在这个区间投产。明后年公司产品的价格将面临巨大的压力。
除此之外证券公司开户,还要关注大股东的股权质押情况。实际控制人Paul Xiaoming Lee持股13.22%,其中质押6230万股;玉溪合益投资有限公司持股12.30%,质押8073万股。
股票杠杆交易平台提示:本文来自互联网,不代表本网站观点。
- 上一篇:股票配资平台是否限仓 鹰瞳科技-B:10月15日斥资84.04万港元回购9.48万股
- 下一篇:没有了
相关文章