10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】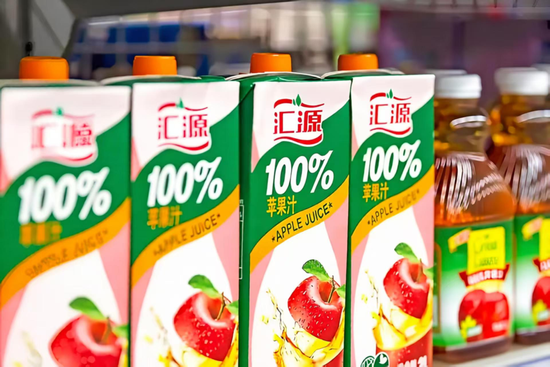
 海量资讯、精准解读,尽在新浪财经APP
来源:新财联港股配资综合服务门户
2026年10月13日,福州市中级人民法院的一纸判决,把汇源推到了舆论中心。
法院认定,北京汇源集团开封有限公司、北京汇源生物科技有限公司在未取得授权的情况下,擅自生产销售“汇源”牌果汁,构成商标侵权及不正当竞争,判令两公司连带赔偿9700余万元,并立即停止在企业名称中使用“汇源”字号。
汇源集团方面当天回应将上诉。
9700万,是国内饮品行业商标维权单案判赔金额的较高纪录。但比这个数字更值得关注的,是案件双方的身份:原告是文盛资产控制的北京汇源食品饮料有限公司,被告是朱新礼家族掌控的汇源集团旗下工厂。
两个“汇源”,对簿公堂。
这已经不是一场普通的商标纠纷,它是一出持续多年的“内斗剧”。
PART 01
从果汁大王到百亿负翁
股票杠杆配资公司要理解今天的局面,得从朱新礼这个人说起。
1992年,朱新礼辞去沂源县外经委副主任的职务,下海创办了淄博汇源有限公司。两年后,他带着30人的队伍来到北京,创办了北京汇源食品饮料有限公司。
真正让汇源腾飞的,是1996年那场“豪赌”。
那年汇源全年销售额还不到7000万元,朱新礼却以接近7000万元的天价,拿下了1997年央视《新闻联播》后的5秒标版广告。
如果赌输了,等待他的只有巨额债务。他赌赢了。“有汇源,才叫过年”响彻大江南北,到了2000年,汇源果汁产量达到22万吨,销售额突破12亿元,占据中国果汁市场20%以上的份额。
2007年,汇源在香港联交所上市,募资24亿港元,成为当年港交所最大的消费品IPO。
上市首日市值一度突破313亿港元。这一年,汇源百分百果汁的市场占有率达到42.6%,中浓度果蔬汁达到39.6%,双双位列行业第一。
这是汇源的巅峰。也是它最后一次站在巅峰。
2008年9月3日,可口可乐抛出了一份179.2亿港元的收购要约,溢价高达195%。朱新礼动心了,为了满足收购条件,他提前做了两件事:一是大幅缩减销售团队,二是加速布局上游产能,两个月内建成三大水果加工基地,上游投入合计约20亿元。
然后,收购被否决了。商务部的反垄断审查没有通过这笔交易。
可口可乐走了,但汇源砍掉的销售渠道回不来了,砸下去的20亿上游投资也收不回来了。这是朱新礼输掉的最大一局,不是输给了对手,是输给了自己提前的押注。
此后的汇源,一路向下。2017年底,汇源果汁上市公司层面的负债总额达到114.02亿元,而当年总收入仅53.82亿元。2018年,又因给关联公司提供违规贷款被停牌,此后长期未能复牌,2021年初从港股退市。
退市时的市值,相比巅峰期跌去了超过80%。同年7月,北京汇源进入破产重整程序。根据破产重整专项审计报告,截至2021年7月16日,北京汇源母公司层面资产总额仅剩10.93亿元,负债却高达124.67亿元,资产负债率达到1140.99%,资不抵债金额为113.74亿元。
从313亿港元市值到资不抵债,汇源用了不到十五年。
PART 02
企业重整埋下隐患
2022年6月,北京市第一中级人民法院裁定批准北京汇源重整计划。原股东河北汇源退出,文盛资产旗下的诸暨市文盛汇承诺增资16亿元,持股60%,成为控股股东。
文盛资产,一家以不良资产处置为主业的公司,以“白衣骑士”的姿态入场。彼时外界对这笔交易寄予厚望,认为国民果汁品牌终于迎来了转机。
但这场重整的底层逻辑,从一开始就埋着雷。
文盛资产承诺的16亿注资,并非全部自有资金。按照计划,其中相当一部分要通过引入财务投资人募集。国中水务成为了重要的资金方,以9.3亿元总成本收购诸暨文盛汇总计36.486%股权,间接持有北京汇源约21.89%股权。
“蜜月期”很短暂。2024年四季度起,北京汇源与汇源集团旗下工厂之间的产销协议到期后未再续签。
2025年1月1日,北京汇源正式终止向汇源集团方面企业授予全部“汇源”商标使用授权。
矛盾在2025年8月彻底爆发。文盛资产方面接管了北京汇源。汇源集团随即反击,指控文盛“根本违约”,称其承诺的16亿注资仅到位7.5亿,剩余8.5亿拒绝支付。汇源集团在声明中进一步指出,已到账的7.5亿元中有6.47亿元被诸暨文盛汇直接管控,未按约定投入北京汇源的经营管理体系。
而文盛方面的说法是,之所以没有全额注资,是因为发现原管理团队存在向汇源集团关联企业违规支付大额预付款的行为,涉及金额超过6亿元。
双方各说各话,互指对方违约。2026年1月,汇源集团宣布“重新接管”汇源品牌,文盛控制的北京汇源则回应称商标所有权清晰无争议,任何组织不得随意接管。
中国商业史上罕见的一幕出现了:一家企业,两个总部,两套班子,互指对方是“侵权者”。
PART 03
“头身分离”的漫长演变
汇源走到今天这一步,根源要追溯到2007年。
汇源在2007年上市前后,为了构建“从果园到餐桌”的全产业链,将上游果园种植基地及大部分生产线放在了原汇源集团(即朱新礼家族控制的非上市体系)旗下。
而全部“汇源”品牌及商标所有权、全部销售渠道、顺义工厂和15条自有生产线等核心资产,则由上市公司体系内的北京汇源持有。
品牌和产能被拆开了,汇源集团形成了一个特殊的资产结构。
2022年的司法重整,暴露并固化了这个裂缝,最终演变成深渊。重整方案确认了北京汇源持有全部商标及销售渠道等,文盛资产通过控股北京汇源间接控制了这些核心资产,而汇源集团保留了河北、山东等地的大量生产基地。
结果是:握着品牌“头颅”的北京汇源,自有产能不足以支撑正常经营,实际生产几乎全部依赖汇源集团代工;而守着产能“身躯”的汇源集团,却无权使用品牌。这种结构在双方合作时还能运转。一旦翻脸,就是死局。
文盛控制的北京汇源为了维持销售,只能找体系外的代工厂。目前,北京汇源已与安徽滁州华冠、河南华洋饮品等企业完成代工签约,还在与20多家企业推进审核。
但汇源集团随即声明:非经汇源集团供应链的原料、非汇源集团生产的果汁,不得冠以“汇源”的名义销售。
经销商的处境最为尴尬。一位汇源代理商的话很实在:“不知道该进谁的货,也不知道明天还能不能继续卖汇源。”据媒体报道,部分原汇源集团体系的经销商已经在商标利益与法律风险的双重压力下倒向了北京汇源。
而在终端市场上,一些汇源果汁的生产方已悄然改为北京汇源指定的代工厂。消费者在货架上看到的还是那个红色包装,但瓶子里的果汁,可能已经来自完全不同的生产线。
PART 04
当果汁行业换了赛道
汇源在内斗中消耗的这几年,正是中国果汁行业发生结构性变化的几年。
全球果蔬汁市场仍在增长。2025年全球果蔬汁饮料市场销售额约318.8亿美元,预计2032年达到423.4亿美元,年复合增长率4.2%。中国市场同样在扩容,2025年中国果汁行业市场规模约1437亿元,产量1560万吨。
但增长的方向变了。消费者的需求正从高糖低浓度的果味饮料,加速转向NFC鲜榨汁、复合果蔬汁等健康品类。
低浓度果汁饮料目前仍是市场消费主流,在果汁饮料零售额中占据多数份额,但这一比例正在逐步下降。NFC果汁市场份额从2021年的15%跃升至2025年的28%,成为增长最快的细分品类;功能性复合果蔬汁2025年规模突破190亿元。
传统品类增速放缓,产品同质化严重,价格战激烈,毛利持续承压。汇源曾经最擅长的,就是那个增速放缓的传统赛道。
据尼尔森数据,2025年,汇源在整体果汁市场的份额已跌至11%左右。更值得警惕的是线下零售监测数据,“马上赢”数据显示,汇源在非冷藏即饮果汁中的市场份额在2025年三季度仅为3.45%,而2022年同期约为11%。
竞争对手的表现也印证了行业趋势。农夫山泉2025年果汁饮料收入51.76亿元,同比增长26.7%,其中NFC果汁和17.5°系列实现较快增长。同期,康师傅果汁业务收入55亿元,但同比下滑约15.1%,暴露了传统果汁品类的集体困境。
元股证券:ygzq.hk而汇源更惨的地方在于,它连专心打仗的资格都没有。当竞争对手把精力放在产品研发和渠道升级上时,汇源的精力主要花在了打官司上。
根据北京汇源披露的数据,半年不到,市场监督管理部门已累计查处侵权主体300余家,形成生效行政处罚文书180份。
300多家被查处的“侵权主体”,其中相当一部分是原汇源经销体系中的参与者。
PART 05
品牌正在被稀释
9700万元的判赔金额,在财务上对汇源集团是一次重击。但比金钱更致命的,是这场内斗对品牌本身的伤害。
汇源集团已明确表示将上诉,同时透露已经把新产品更名。果汁线叫“咱家果源”,茶饮料线叫“旭日森林”。这意味着汇源集团正在主动放弃“汇源”这个品牌,转向替代方案。
而北京汇源虽然在法律上守住了商标权,但它没有自己的工厂,只能依赖代工。一个没有产能的品牌,在消费品行业里能走多远,是个未知数。
双方都在消耗“汇源”这块招牌的剩余价值。在这场拉锯战中,品牌认知正在被一点点稀释。消费者开始困惑:哪个才是真正的汇源?对一个消费品牌来说,这种困惑是最危险的事。
当两个汇源在法庭上互相指控侵权,在货架上互相挤压空间,在经销商面前互相拉拢站队时,那个承载着国民记忆的品牌,正在变成一场商业闹剧的道具。
果汁行业不会等汇源。NFC赛道在加速奔跑,新消费品牌在抢占货架,零售渠道在推自有品牌。
留给汇源内斗的时间窗口,正在以肉眼可见的速度关闭。而这场内斗剧,还没有剧终。
海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵 港股配资综合服务门户
股票杠杆交易平台提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资交易系统 锦艺集团控股附属拟出售轩盛国际全部股权
- 下一篇:没有了
相关文章